 Автор:
Отказ от страхования в логистике ради экономии часто приводит к прямым убыткам. В случае ДТП, опрокидывания прицепа или порчи температурной продукции убытки ложатся на владельца товара либо выливаются в затяжные судебные тяжбы с перевозчиком.
Грамотная защита груза требует от финансового директора, бухгалтера и логиста понимания трех ключевых вещей: объема страхового покрытия, нюансов юридического оформления и взаимодействия с транспортной компанией.
Три уровня страхового покрытия: как выбрать нужный объем рисков
Условия договоров страхования строятся на базе правил страховых компаний и международных условий Института лондонских страховщиков (ICC — Institute Cargo Clauses):
-
«С ответственностью за все риски» (аналог оговорки ICC A):
Страховая компания возмещает ущерб от повреждения или полной гибели груза по любой причине, за исключением оговоренных в договоре исключений (умысел, скрытые дефекты тары, естественная убыль). Это базовый стандарт для высоколиквидной продукции: электроники, потребительских товаров, фармацевтики.
-
«С ответственностью за частную аварию» (аналог оговорки ICC B):
Покрывает убытки от стихийных бедствий, крушений, опрокидываний, столкновений транспорта или пропажи ТС без вести. Некоторые страховщики включают в этот пункт риск хищения отдельных упаковок. Оптимально для сырья, металлопроката и оборудования.
-
«Без ответственности за повреждения, кроме случаев крушения» (аналог оговорки ICC C):
Страховщик возмещает ущерб только в случае полной гибели всего или части груза из-за катастроф, крушений или аварий. Если груз частично подмок или запылился, выплата не производится. Такой вариант используют для насыпных и навалочных грузов с минимальной подверженностью порче.
Важно об оговорках: стандартный полис чаще всего не покрывает риски военных действий, забастовок, а также изменение качеств груза из-за влажности (например, для леса) или сбоя температурного режима (для рефрижераторных перевозок). Чтобы защитить скоропортящиеся партии или спецгрузы, эти условия вносятся в договор отдельными дополнительными пунктами с доплатой к страховой премии.
Разовый полис против генерального договора: оптимизация тарифа
Выбор формата договора напрямую влияет на бюджет компании:
-
Разовый договор: оформляется на одну перевозку и действует от 30 до 60 дней. Подходит для единичных нестандартных доставок или редких поставок сырья. Страховой тариф здесь максимальный, а оформление каждого полиса требует отдельного времени.
-
Генеральный договор (обычно на год с пролонгацией): страхует весь поток регулярных отправлений. Компания оперативно заявляет каждую партию по форме (бордеро). Страховой взнос может быть на 20–30% ниже разового за счет оптового объема, а закрывающие расчеты ведутся периодически (например, раз в месяц).
Как снизить стоимость страховки без потери надежности:
-
Установка франшизы. Включение безусловной франшизы (например, 0,5% от стоимости груза) снижает базовый страховой тариф. Это выгодно при регулярных перевозках хрупких грузов (стекло, керамика): компания не тратит ресурсы на доказательство мелких повреждений, но защищена от масштабных катастроф.
-
Подтверждение мер безопасности. Наличие пломбирования, перевозка в цельнометаллических фургонах, стоянка только на охраняемых паркингах и привлечение сюрвейеров для опломбирования снижают коэффициент риска.
Страхование груза или страхование ответственности экспедитора: разница для грузовладельца
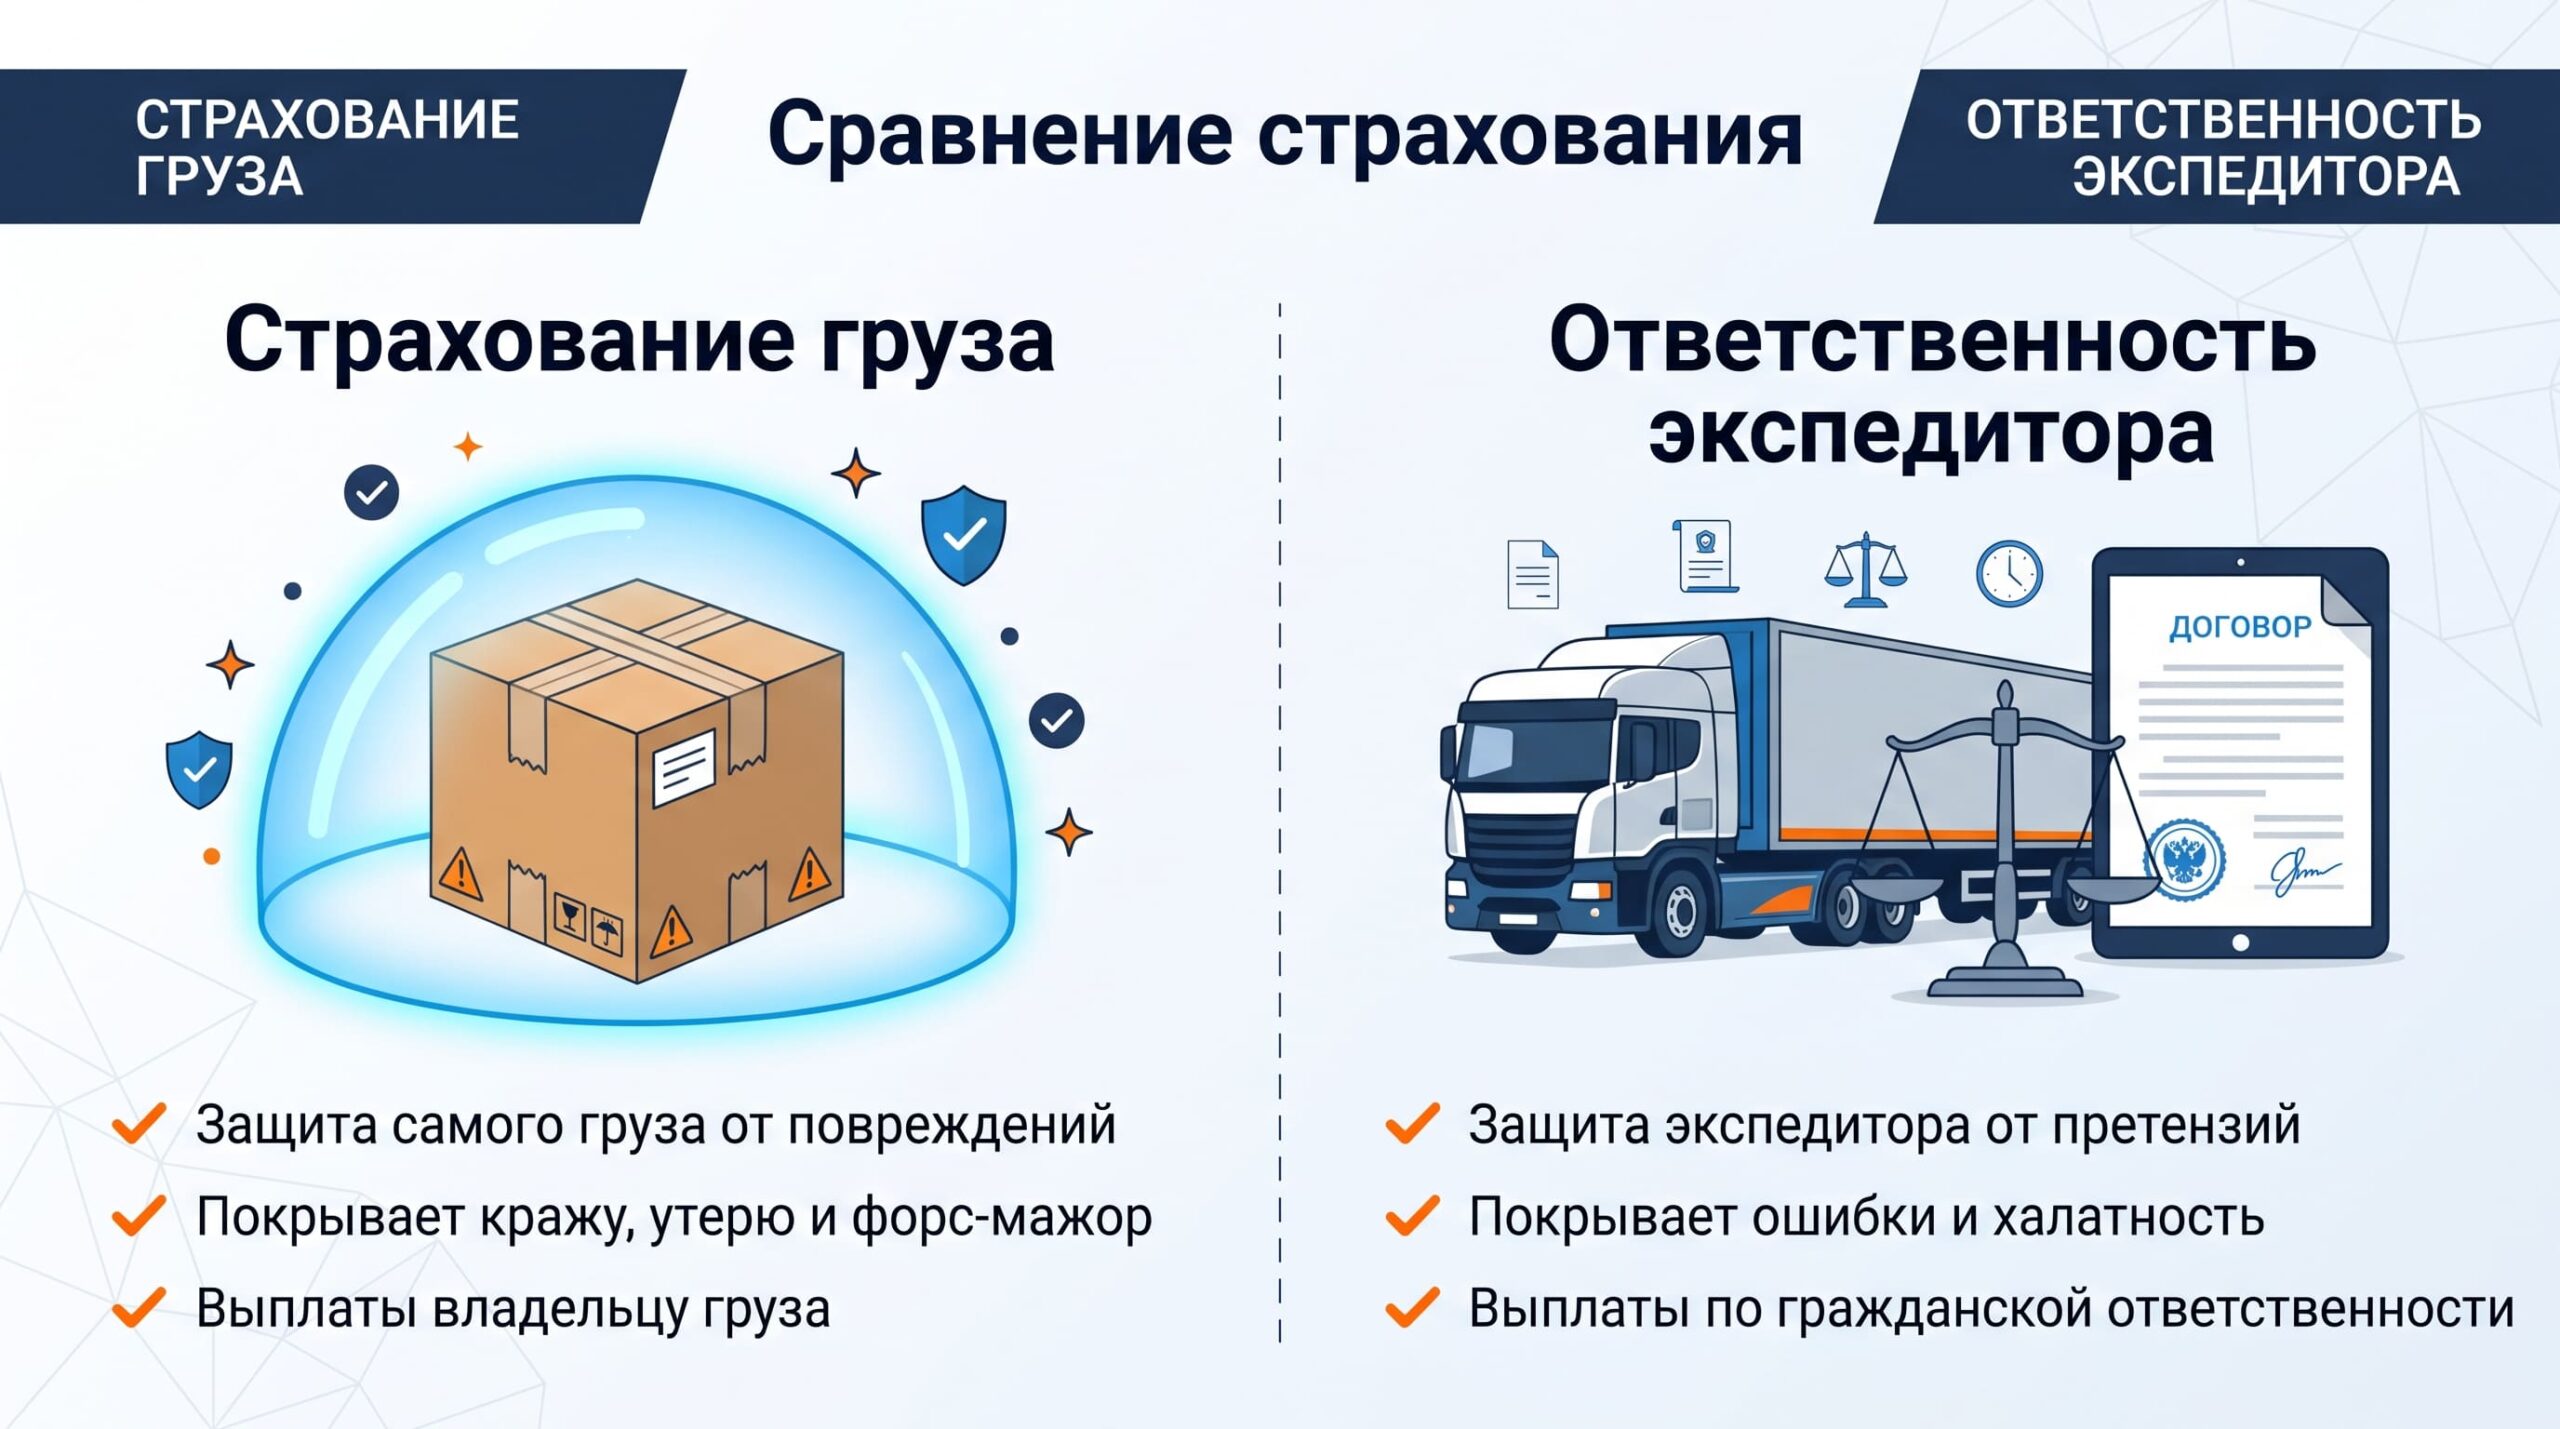
Многие заказчики путают два принципиально разных инструмента:
-
Полис страхования груза (CARGO): оформляется владельцем товара или экспедитором в пользу владельца. Выплата происходит по факту повреждения или утраты товара независимо от степени вины водителя или обстоятельств дороги (при условии, что случай не входит в список исключений).
-
Страхование гражданской ответственности перевозчика / экспедитора: защищает ответственность транспортной компании перед третьими лицами за ненадлежащее исполнение обязательств. Выплата происходит только тогда, когда доказана вина экспедитора или перевозчика.
Для максимальной защиты бизнеса надежнее сочетать оба механизма. Привлечение надежного логистического оператора снимает с грузовладельца львиную долю рутины: лицензированная транспортная компания берет на себя строгий контроль документооборота, проверку водителей и предоставляет уже застрахованную ответственность экспедитора. Например, сибирская транспортная компания КТ «Континент» организует грузоперевозки по России с собственным автопарком, отслеживанием рейсов и полным юридическим сопровождением перевозки, что исключает типовые риски отказа в выплатах из-за ошибок в оформлении рейса.
Почему страховщики отказывают в выплате: разбор типовых ошибок
Судебная практика арбитражных судов РФ и правила страховых компаний выделяют три основные причины, по которым бизнес лишается законного возмещения:
-
Неполные или некорректные данные в транспортных накладных (ТрН / ТТН)
Если в полисе заявлена одна партия, а в перевозочных документах не совпадают номера пломб, дата погрузки или отсутствует подпись водителя о принятии груза к перевозке, суд признает факт страхового случая недоказанным.
-
Нарушение условий стоянки и маршрута
В договорах часто прописывается обязательное условие: остановка в пути только на специализированных охраняемых стоянках. Оставление фуры на обочине или неохраняемой парковке даже на 30–40 минут при угоне или хищении груза освобождает страховщика от компенсации ущерба.
-
Попытка застраховать противоправный интерес
Согласно пункту 1 статьи 928 Гражданского кодекса РФ, страхование противоправных интересов, а также штрафов за нарушение законодательства (например, штрафов таможенных органов за недоставку товара) не допускается. Требование возместить подобные санкции за счет полиса юридически ничтожно.
Пошаговый алгоритм действий при повреждении или утрате груза
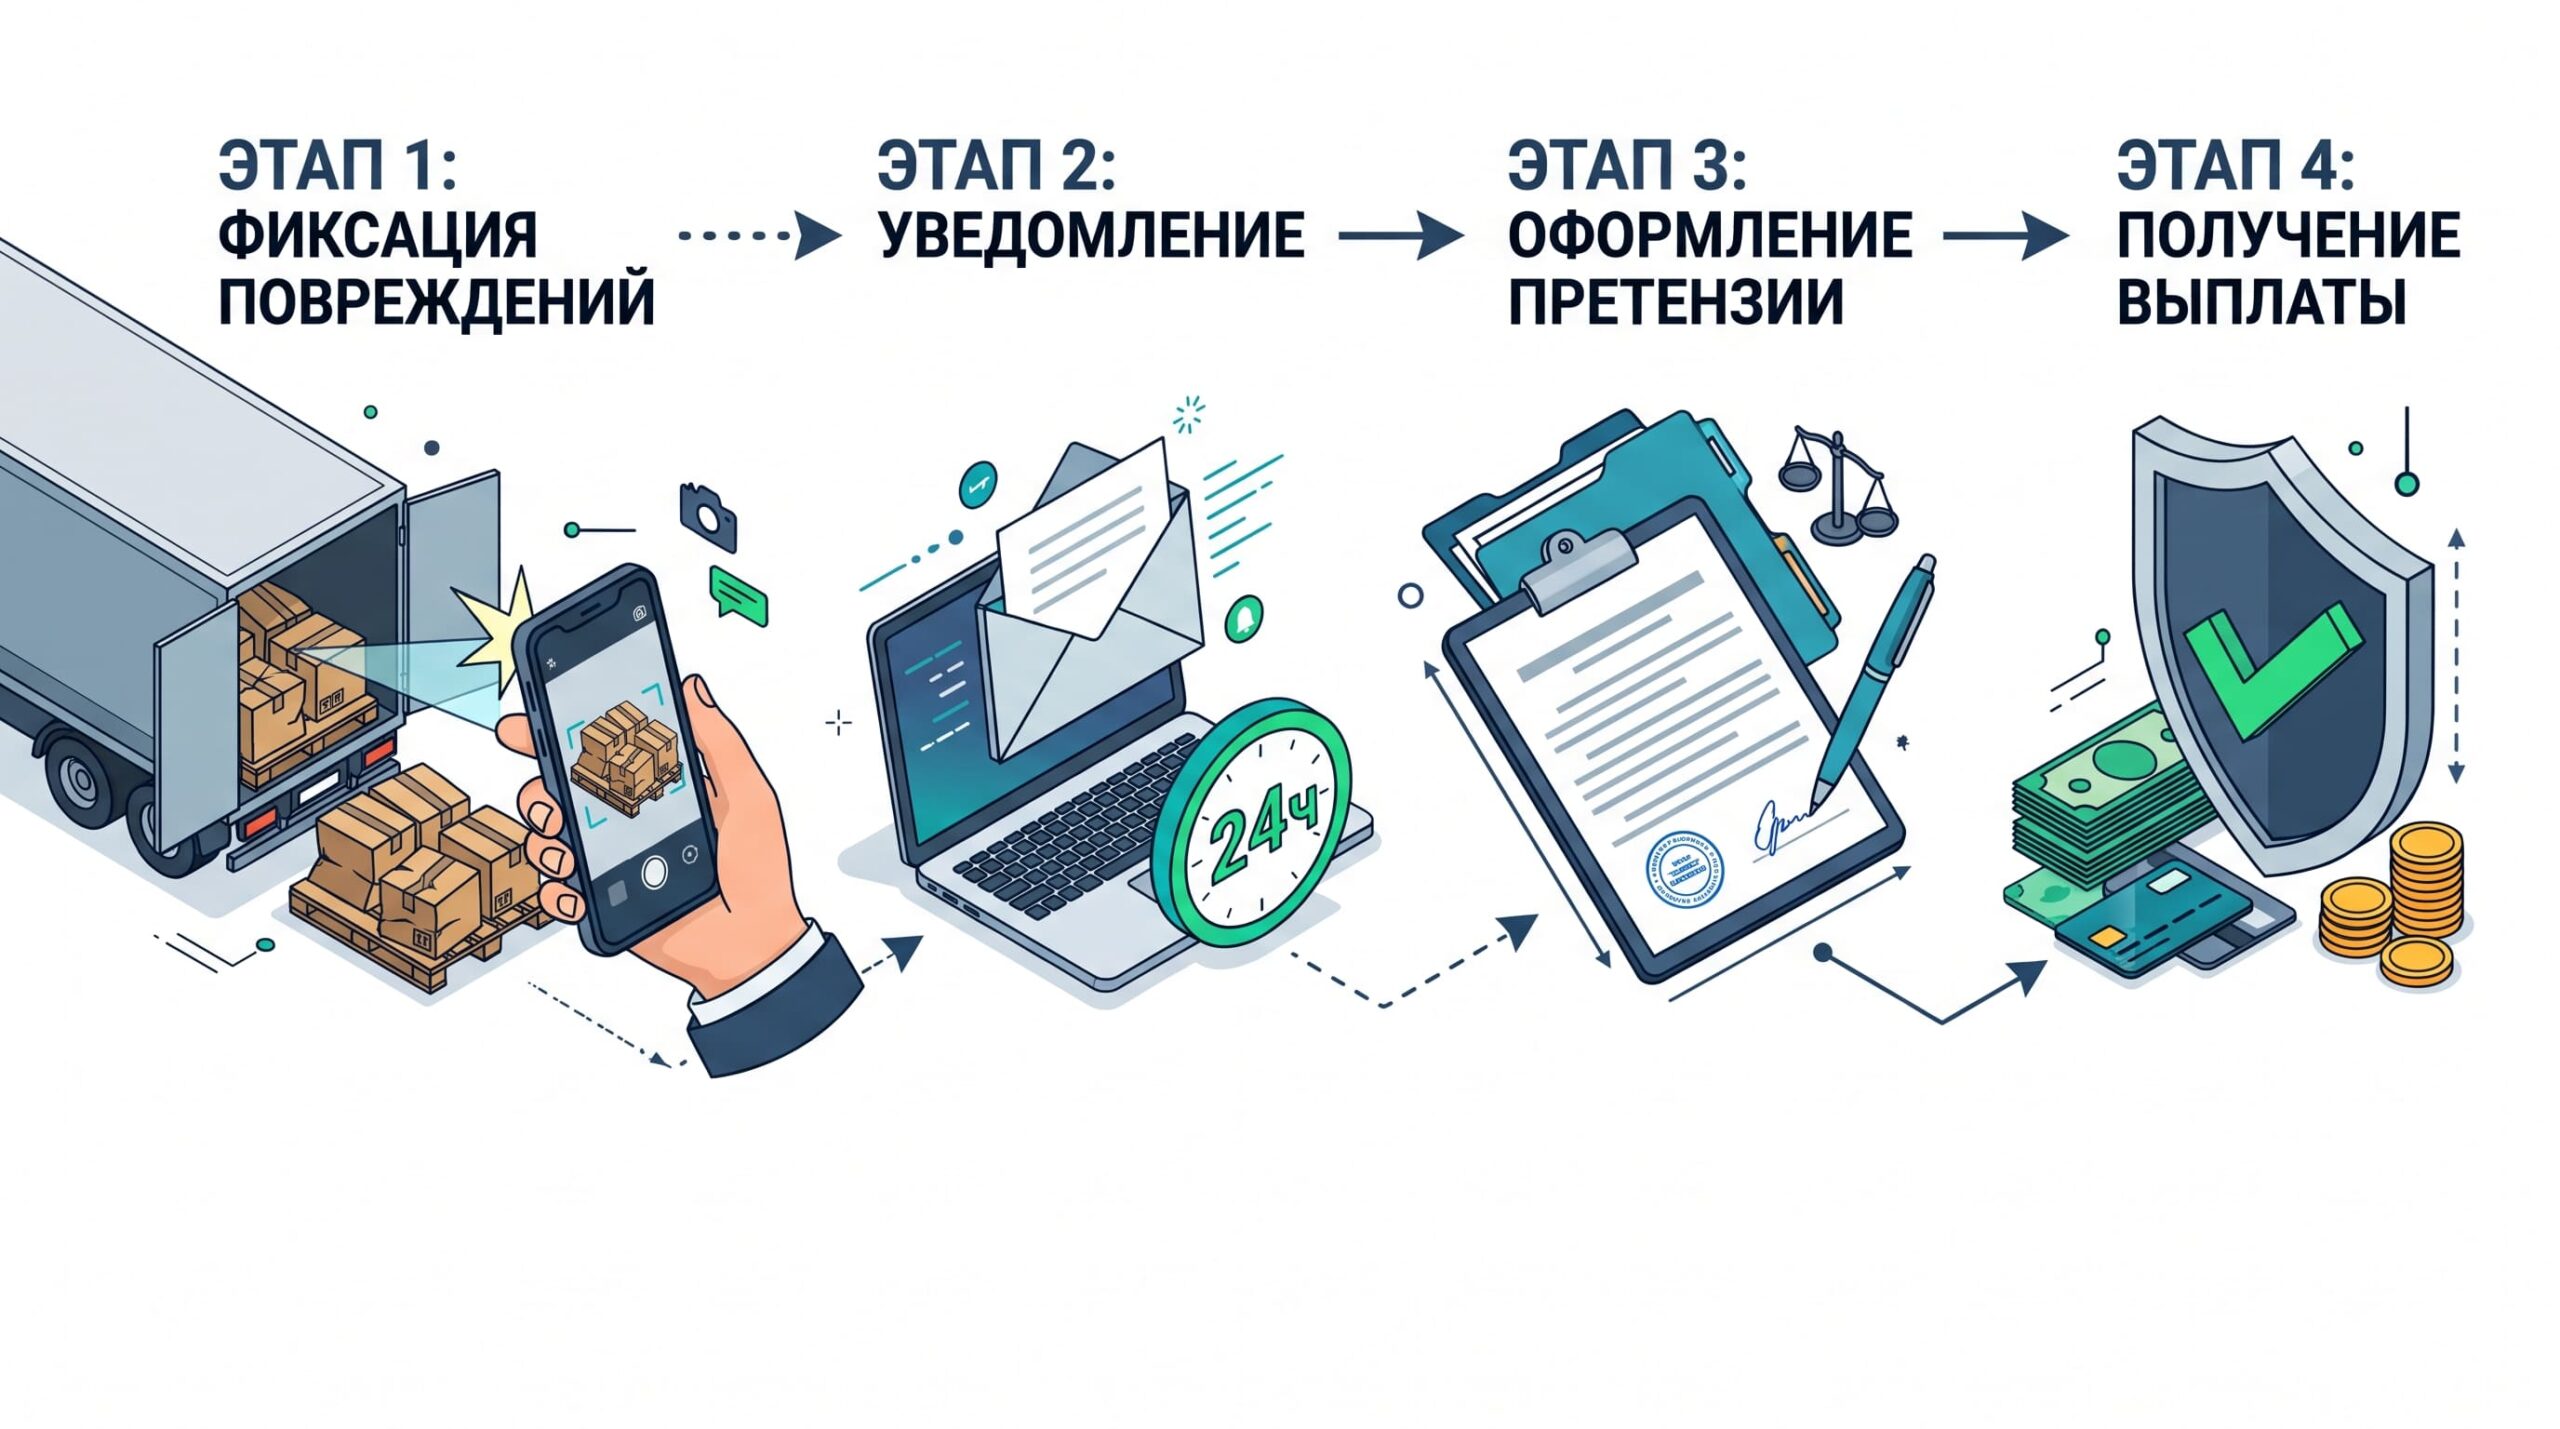
При возникновении инцидента критически важно действовать строго по регламенту и соблюдать процессуальные сроки:
Шаг 1. Фиксация происшествия на месте
-
Немедленно остановить выгрузку поврежденных паллет.
-
Провести фото- и видеосъемку общего плана фуры, номеров, целостности пломб, а также поврежденной тары крупным планом.
-
Внести отметку о недостаче или повреждении во все экземпляры транспортной накладной до подписания их водителем.
Шаг 2. Оповещение участников (срок: в течение суток)
-
Уведомить страховую компанию по телефону и электронной почте о наступлении страхового события.
-
Привлечь независимого сюрвейера или аварийного комиссара для составления коммерческого акта, если этого требуют правила полиса.
Шаг 3. Документальное оформление (срок: 2–5 рабочих дней)
-
Подать письменное заявление страховщику о выплате возмещения.
-
Направить письменную досудебную претензию перевозчику. Это обязательное условие: не предъявив претензию виновной стороне вовремя, страхователь лишает страховую компанию права на суброгацию (регрессное взыскание), что дает страховщику законное право отказать в выплате.
Шаг 4. Комплектование пакета документов
Для получения возмещения в страховую компанию направляются:
-
Заверенные копии договора поставки и счетов-фактур (подтверждение имущественного интереса и реальной стоимости груза).
-
Транспортная накладная с отметками перевозчика и актом о расхождениях (ТОРГ-2 или коммерческий акт).
-
Заключения государственных органов (протокол и справка ГИБДД при ДТП, постановление следственных органов или РОВД при хищении).
-
Документы, подтверждающие расходы на спасение или утилизацию поврежденного груза.
Четкое соблюдение правил составления договора и ведения первичных учетных документов гарантирует защиту оборотных средств компании в любых нештатных ситуациях на маршруте.


